Domain unpf.de kaufen?
Wir ziehen mit dem Projekt
unpf.de um.
Sind Sie am Kauf der Domain
unpf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unpf.de kaufen?
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
Was bedeutet geldwerter Vorteil versteuern?
Was bedeutet geldwerter Vorteil versteuern? Wenn ein Arbeitnehmer von seinem Arbeitgeber Sachleistungen oder Vergünstigungen erhält, die nicht in Form von Geld ausgezahlt werden, handelt es sich um einen geldwerten Vorteil. Dieser muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Die Versteuerung erfolgt entweder durch den Arbeitgeber, der die entsprechenden Beträge direkt vom Gehalt abzieht, oder der Arbeitnehmer muss eine entsprechende Steuererklärung abgeben. Es ist wichtig, den geldwerten Vorteil korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Versteuern
Top-Angebote
Produkte zum Begriff Versteuern:
-
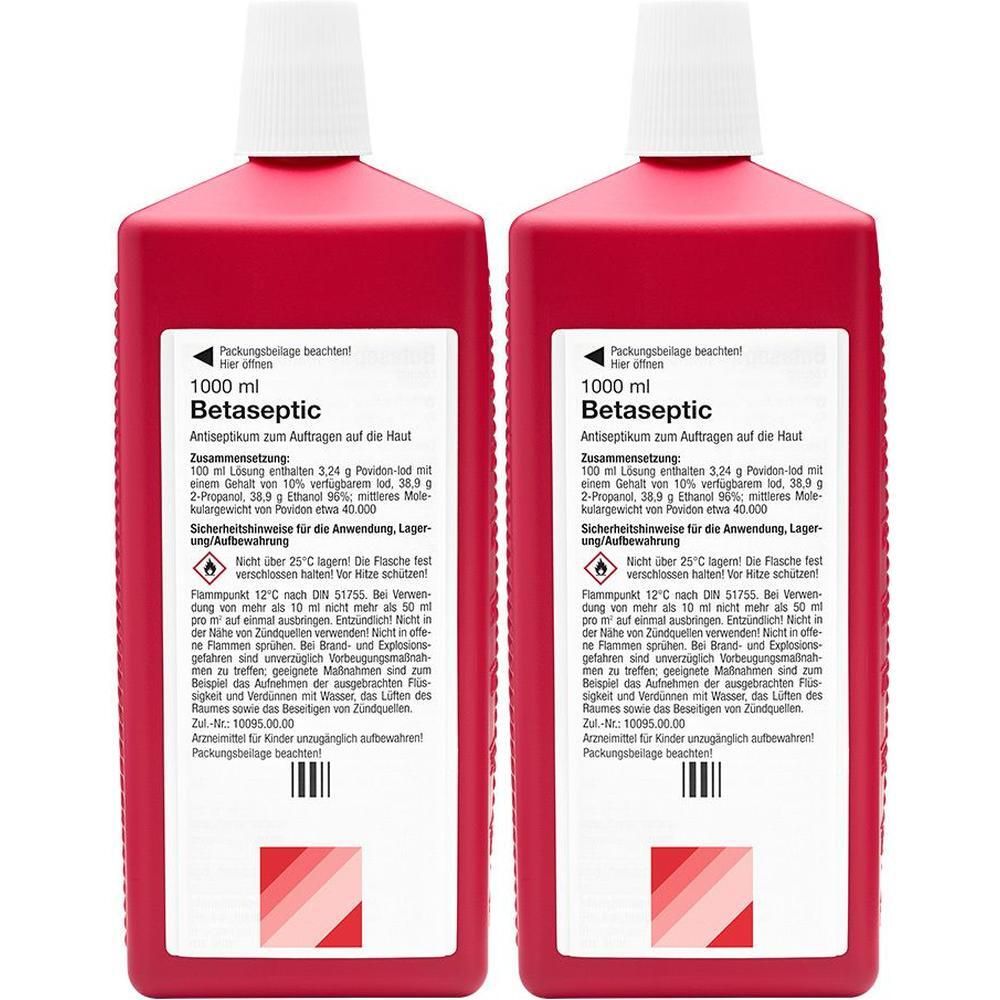
Betaseptic Lösung zur Anwendung auf der Haut 2x 2x1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur Hautdesinfektion vor Punktionen Zur Hautdesinfektion vor Blutabnahmen Nicht zur Anwendung auf Schleimhäuten und offenen Wunden geeignet Betaseptic enthält die Wirkstoffe Povidon-Iod, 2-Propanol und Ethanol 96 %. Die Lösung ist zur äußerlichen Anwendung auf der Haut bestimmt. Anwendung: Betaseptic ist zur äußerlichen Anwendung auf der Haut, jedoch nicht auf Schleimhäuten und Wunden bestimmt. Zur präoperativen Hautdesinfektion ist Betaseptic unverdünnt auf die Haut aufzutragen. Inhaltsstoffe: Die Wirkstoffe sind: Povidon-Iod, 2-Propanol, Ethanol 96 % 1 ml Betaseptic enthält: 32,4 mg Povidon-Iod (10 % verfügbares Iod, mittleres Molekulargewicht von Povidon etwa 40.000), 389 mg 2-Propanol, 389 mg Ethanol 96 %. Das Arzneimittel enthält keine sonstigen Bestandteile. Hinweise: Betaseptic ist nicht geeignet zur Anwendung auf Schleimhäuten und offenen Wunden. Dieses Arzneimittel enthält 389 mg Alkohol (Ethanol) pro ml entsprechend 36 Vol.-% Alkohol. Bei geschädigter Haut kann es ein brennendes Gefühl hervorrufen. Aufbewahrung: Nicht über 25 °C lagern. Die Flasche fest verschlossen halten. Vor Hitze schützen. Hersteller: Jenson R + (Ireland) Limited Unit 15, Daingean Hall, N4 Axis Centre Longford, N39 W6K0 Irland Pflichttext: Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.62,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alopexy 5% Lösung zur Anwendung auf der Haut 3x60 mlSCHON GESTESTET? Neue Formel ohne Fetten Haarverlust? Wirksamkeit klinisch nachgewiesen. Alopexy 5% Minoxidil Reaktiviert das Haarwachstum: Effektive Lösung gegen Haarausfall1 Gezielte Wirkung an der Wurzel Klinisch getestet Wirkung: Effektive Lösung gegen Haarausfall* Gezielte Wirkung an der Wurzel Klinisch getestet *Mit Minoxidil bei anlagebedingtem Haarausfall des Mannes Anwendungsbereich: Anlagebedingter Haarausfall des Mannes Zur Anwendung auf der Haut (Kopfhaut) Zur äußerlichen Anwendung. 2-mal täglich 1 ml auf die Kopfhaut auftragen ausgehend von der Mitte des betroffenen Bereichs. Die tägliche Höchstmenge von 2 ml darf nicht überschritten werden, unabhängig von der Größe der betroffenen Hautfläche. Inhaltsstoffe: 1 ml Lösung enthält 50 mg Minoxidil (5%), Propylenglycol, Ethanol (96%), gereinigtes Wasser.Hersteller PIERRE FABRE DERMO KOSMETIK GmbH Neuer Messplatz 5 79108 Freiburg E-Mail: adv_de@pierre-fabre.com Telefon: +49 800 70 50 900 Fax: +49 761 45261-777 Webseite: www.pierre-fabre.de35,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Desderman 78,2 G/100 G Lösung zur Anwendung auf der HautAnwendungsgebiet von Desderman 78,2 G/100 G Lösung zur Anwendung auf der HautDesderman 78,2 G/100 G Lösung zur Anwendung auf der Haut ist ein farbstoff- und parfümfreies alkoholisches Einreibepräparat zur hygienischen und chirurgischen Händedesinfektion. Das Produkt schützt das ganze Jahr über sicher vor Infektionen. Desderman 78,2 G/100 G Lösung zur Anwendung auf der Haut verfügt zudem über ein breites Wirkspektrum inklusive viruzid gemäß EN 14476. Wirkstoffe / Inhaltsstoffe / ZutatenDesderman 78,2 G/100 G Lösung zur Anwendung auf der Haut enthält: 100 g Lösung enthalten: 78,2 g Ethanol 96%(v/v), entsprechend 73,4 g Ethanol 100% (v/v). Sonstige Bestandteile: Butan-2-on, Isopropylmyristat (Ph.Eur.), (Hexadecyl/octadecyl) (2-ethylhexanoat), Povidon K 30, Sorbitol-Lösung 70%(kristallisierend) (Ph.Eur.), 2-Propanol (Ph.Eur.), gereinigtes Wasser. GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Desderman 78,2 G/100 G Lösung zur Anwendung auf der Haut: Hygienische Händedesinfektion (EN 13727 + EN 1500): Eine ausreichende Menge 30 Sek. in die trockenen Hände einreiben. Chirurgische Händedesinfektion (EN 13727 + EN 12791): Eine ausreichende Menge 90 Sek. in die trockenen Hände und Unterarme einreiben.PatientenhinweiseNur äußerlich anwenden. Nicht in die Augen bringen. Bei versehentlichem Augenkontakt sofort bei geöffnetem Lidspalt mehrere Minuten mit viel Wasser spülen. Arzneimittel, für Kinder unzugänglich aufbewahren. Leichtentzündlich! Nicht in Kontakt mit offenen Flammen oder eingeschalteten Heizquellen bringen. Nach Anbruch das Behältnis nicht länger als 18 Monate jedoch nicht über das Verfallsdatum hinaus anwenden. Bei Nutzung der Präparate in Spendersystemen beachten Sie bitte die Haltbarkeitshinweise des Spenderherstellers.HinweiseProdukt wird unverdünnt angewende3,65 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Wie ist geldwerter Vorteil zu versteuern?
Geldwerter Vorteil ist in der Regel als geldwerter Vorteil zu versteuern, wenn er vom Arbeitgeber gewährt wird. Dies kann beispielsweise in Form von Sachleistungen, wie einem Dienstwagen oder einer betrieblichen Altersvorsorge, erfolgen. Der geldwerte Vorteil wird in der Regel mit dem individuellen Steuersatz des Arbeitnehmers versteuert. Es gibt jedoch auch Freibeträge und Pauschalversteuerungsmöglichkeiten, die je nach Art des geldwerten Vorteils und den steuerlichen Regelungen des jeweiligen Landes variieren können. Es ist daher ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die steuerlichen Auswirkungen des geldwerten Vorteils zu verstehen und korrekt zu versteuern. **
-
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
-
Kann der geldwerter Vorteil über Arbeitgeber versteuern?
Kann der geldwerte Vorteil über Arbeitgeber versteuern? Ja, geldwerte Vorteile, die ein Arbeitnehmer von seinem Arbeitgeber erhält, sind in der Regel steuerpflichtig. Dazu zählen beispielsweise Dienstwagen, Sachleistungen oder auch Zuschüsse zu Mahlzeiten. Diese Vorteile müssen in der Regel als geldwerter Vorteil versteuert werden und fließen in die Berechnung des zu versteuernden Einkommens mit ein. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des Vorteils und der Höhe der Zuwendung gelten können. Es ist daher ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **


Wie muss man den geldwerten Vorteil versteuern?
Wie muss man den geldwerten Vorteil versteuern? Der geldwerte Vorteil muss in der Regel als geldwerter Vorteil in der Einkommenssteuererklärung angegeben werden. Dieser wird dann mit dem individuellen Steuersatz des Steuerpflichtigen besteuert. Es ist wichtig, den geldwerten Vorteil korrekt zu berechnen und alle relevanten Informationen in der Steuererklärung anzugeben, um mögliche Steuernachzahlungen oder Strafen zu vermeiden. Es empfiehlt sich, sich bei Unklarheiten oder komplexen Fällen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass die Steuern korrekt abgeführt werden. **
Wann ist ein geldwerter Vorteil zu versteuern?
Ein geldwerter Vorteil ist zu versteuern, wenn er dem Arbeitnehmer von seinem Arbeitgeber gewährt wird und nicht durch das Arbeitsverhältnis veranlasst ist. Dies kann beispielsweise bei der Überlassung eines Dienstwagens, der privaten Nutzung von betrieblichen Geräten oder auch bei Sachleistungen der Fall sein. Der geldwerte Vorteil muss in der Regel mit dem üblichen Marktwert versteuert werden, es sei denn, es gibt spezielle Regelungen oder Ausnahmen. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die steuerlichen Vorschriften beachten und den geldwerten Vorteil korrekt versteuern, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Versteuern:
-
Betaseptic Lösung zur Anwendung auf der Haut 2x 2x1000 mlBetaseptic Lösung zur Anwendung auf der Haut 1000 ml Betaseptic ist ein keimtötendes Mittel (Antiseptikum) zur Anwendung auf der Haut. Zur Hautdesinfektion vor Operationen Zur Hautdesinfektion vor Injektionen Zur Hautdesinfektion vor Biopsien Zur Hautdesinfektion vor Punktionen Zur Hautdesinfektion vor Blutabnahmen Nicht zur Anwendung auf Schleimhäuten und offenen Wunden geeignet Betaseptic enthält die Wirkstoffe Povidon-Iod, 2-Propanol und Ethanol 96 %. Die Lösung ist zur äußerlichen Anwendung auf der Haut bestimmt. Anwendung: Betaseptic ist zur äußerlichen Anwendung auf der Haut, jedoch nicht auf Schleimhäuten und Wunden bestimmt. Zur präoperativen Hautdesinfektion ist Betaseptic unverdünnt auf die Haut aufzutragen. Inhaltsstoffe: Die Wirkstoffe sind: Povidon-Iod, 2-Propanol, Ethanol 96 % 1 ml Betaseptic enthält: 32,4 mg Povidon-Iod (10 % verfügbares Iod, mittleres Molekulargewicht von Povidon etwa 40.000), 389 mg 2-Propanol, 389 mg Ethanol 96 %. Das Arzneimittel enthält keine sonstigen Bestandteile. Hinweise: Betaseptic ist nicht geeignet zur Anwendung auf Schleimhäuten und offenen Wunden. Dieses Arzneimittel enthält 389 mg Alkohol (Ethanol) pro ml entsprechend 36 Vol.-% Alkohol. Bei geschädigter Haut kann es ein brennendes Gefühl hervorrufen. Aufbewahrung: Nicht über 25 °C lagern. Die Flasche fest verschlossen halten. Vor Hitze schützen. Hersteller: Jenson R + (Ireland) Limited Unit 15, Daingean Hall, N4 Axis Centre Longford, N39 W6K0 Irland Pflichttext: Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke.62,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
-
Was bedeutet geldwerter Vorteil versteuern?
Was bedeutet geldwerter Vorteil versteuern? Wenn ein Arbeitnehmer von seinem Arbeitgeber Sachleistungen oder Vergünstigungen erhält, die nicht in Form von Geld ausgezahlt werden, handelt es sich um einen geldwerten Vorteil. Dieser muss in der Regel versteuert werden, da er als Einkommen betrachtet wird. Die Versteuerung erfolgt entweder durch den Arbeitgeber, der die entsprechenden Beträge direkt vom Gehalt abzieht, oder der Arbeitnehmer muss eine entsprechende Steuererklärung abgeben. Es ist wichtig, den geldwerten Vorteil korrekt anzugeben, um steuerliche Konsequenzen zu vermeiden. **
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Wie ist geldwerter Vorteil zu versteuern?
Geldwerter Vorteil ist in der Regel als geldwerter Vorteil zu versteuern, wenn er vom Arbeitgeber gewährt wird. Dies kann beispielsweise in Form von Sachleistungen, wie einem Dienstwagen oder einer betrieblichen Altersvorsorge, erfolgen. Der geldwerte Vorteil wird in der Regel mit dem individuellen Steuersatz des Arbeitnehmers versteuert. Es gibt jedoch auch Freibeträge und Pauschalversteuerungsmöglichkeiten, die je nach Art des geldwerten Vorteils und den steuerlichen Regelungen des jeweiligen Landes variieren können. Es ist daher ratsam, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die steuerlichen Auswirkungen des geldwerten Vorteils zu verstehen und korrekt zu versteuern. **
Ähnliche Suchbegriffe für Versteuern
-
Alopexy 5% Lösung zur Anwendung auf der Haut 3x60 mlSCHON GESTESTET? Neue Formel ohne Fetten Haarverlust? Wirksamkeit klinisch nachgewiesen. Alopexy 5% Minoxidil Reaktiviert das Haarwachstum: Effektive Lösung gegen Haarausfall1 Gezielte Wirkung an der Wurzel Klinisch getestet Wirkung: Effektive Lösung gegen Haarausfall* Gezielte Wirkung an der Wurzel Klinisch getestet *Mit Minoxidil bei anlagebedingtem Haarausfall des Mannes Anwendungsbereich: Anlagebedingter Haarausfall des Mannes Zur Anwendung auf der Haut (Kopfhaut) Zur äußerlichen Anwendung. 2-mal täglich 1 ml auf die Kopfhaut auftragen ausgehend von der Mitte des betroffenen Bereichs. Die tägliche Höchstmenge von 2 ml darf nicht überschritten werden, unabhängig von der Größe der betroffenen Hautfläche. Inhaltsstoffe: 1 ml Lösung enthält 50 mg Minoxidil (5%), Propylenglycol, Ethanol (96%), gereinigtes Wasser.Hersteller PIERRE FABRE DERMO KOSMETIK GmbH Neuer Messplatz 5 79108 Freiburg E-Mail: adv_de@pierre-fabre.com Telefon: +49 800 70 50 900 Fax: +49 761 45261-777 Webseite: www.pierre-fabre.de35,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Desderman 78,2 G/100 G Lösung zur Anwendung auf der HautAnwendungsgebiet von Desderman 78,2 G/100 G Lösung zur Anwendung auf der HautDesderman 78,2 G/100 G Lösung zur Anwendung auf der Haut ist ein farbstoff- und parfümfreies alkoholisches Einreibepräparat zur hygienischen und chirurgischen Händedesinfektion. Das Produkt schützt das ganze Jahr über sicher vor Infektionen. Desderman 78,2 G/100 G Lösung zur Anwendung auf der Haut verfügt zudem über ein breites Wirkspektrum inklusive viruzid gemäß EN 14476. Wirkstoffe / Inhaltsstoffe / ZutatenDesderman 78,2 G/100 G Lösung zur Anwendung auf der Haut enthält: 100 g Lösung enthalten: 78,2 g Ethanol 96%(v/v), entsprechend 73,4 g Ethanol 100% (v/v). Sonstige Bestandteile: Butan-2-on, Isopropylmyristat (Ph.Eur.), (Hexadecyl/octadecyl) (2-ethylhexanoat), Povidon K 30, Sorbitol-Lösung 70%(kristallisierend) (Ph.Eur.), 2-Propanol (Ph.Eur.), gereinigtes Wasser. GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Desderman 78,2 G/100 G Lösung zur Anwendung auf der Haut: Hygienische Händedesinfektion (EN 13727 + EN 1500): Eine ausreichende Menge 30 Sek. in die trockenen Hände einreiben. Chirurgische Händedesinfektion (EN 13727 + EN 12791): Eine ausreichende Menge 90 Sek. in die trockenen Hände und Unterarme einreiben.PatientenhinweiseNur äußerlich anwenden. Nicht in die Augen bringen. Bei versehentlichem Augenkontakt sofort bei geöffnetem Lidspalt mehrere Minuten mit viel Wasser spülen. Arzneimittel, für Kinder unzugänglich aufbewahren. Leichtentzündlich! Nicht in Kontakt mit offenen Flammen oder eingeschalteten Heizquellen bringen. Nach Anbruch das Behältnis nicht länger als 18 Monate jedoch nicht über das Verfallsdatum hinaus anwenden. Bei Nutzung der Präparate in Spendersystemen beachten Sie bitte die Haltbarkeitshinweise des Spenderherstellers.HinweiseProdukt wird unverdünnt angewende3,65 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Lencioni, Patrick M.: Der VorteilDer Vorteil , Es gibt für Unternehmen einen Wettbewerbsvorteil, der mächtiger als jeder andere ist. Handelt es sich dabei um eine überlegene Strategie? Schnellere Innovationen? Klügere Mitarbeiter? Nein, sagt der New-York-Times-Bestsellerautor Patrick Lencioni. Es geht nicht darum, was erfolgreiche Spitzen-Unternehmen mehr oder besser wissen als zweitklassige Organisationen, und wie clever sie sind. Das Einzige, was zählt, ist, wie "gesund" (vital und robust) sie sind. Patrick Lencionis neues Buch vereinigt in neuer Form - diesmal ist es keine Business-Fabel - seine enorme Erfahrung und viele Erkenntnisse aus seinen bisherigen Büchern. Es ist eine umfassende Darstellung des einzigartigen Vorteils, den "organisatorische Gesundheit" bietet. Ein Unternehmen ist immer dann "gesund", wenn es eine geschlossene Einheit bildet, das heißt, wenn sein Management, seine Prozesse und seine Kultur vereinheitlicht sind und einem gemeinsamen Ziel folgen. Die Geschäftsführung, alle Manager und Mitarbeiter ziehen an einem Strang. Gesunde Organisationen sind frei von politischen Ränkespielen, Grabenkämpfen und Chaos. Sie übertreffen so ihre Konkurrenten und bieten ein Umfeld, das Top-Leistungsträger nie verlassen wollen. Angereichert mit Geschichten, Tipps und Anekdoten aus seiner Praxis als Unternehmensberater liefert Patrick Lencioni Managern und Geschäftsführern ein wegweisendes und umsetzbares Modell für organisatorische Gesundheit. Er führt die Leser Schritt für Schritt durch 4 "Disziplinen" für vitale und robuste Unternehmen und zeigt: - wie an der Spitze ein geschlossenes Team aufgebaut wird. - wie die Führungskräfte sich an einigen wenigen, aber entscheidenden Fragen ausrichten. - wie Mitarbeiter auf allen Ebenen von den Antworten der Organisation auf diese Fragen überzeugt werden. - wie die Prozesse und Verfahren genutzt werden, um das übergeordnete Ziel zu stützen. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20131106, Produktform: Leinen, Autoren: Lencioni, Patrick M., Übersetzung: Döbert, Brigitte, Seitenzahl/Blattzahl: 205, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management, Fachkategorie: Management und Managementtechniken, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Strategisches Management, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: 225, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 218, Breite: 144, Höhe: 25, Gewicht: 376, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aicher, Florian: Weiter | NutzenWeiter | Nutzen , Bauernhäuser prägen die Identität der Allgäuer Kulturlandschaft seit Jahrhunderten. Die Zukunft bäuerlicher Hofstellen ist jedoch durch den Strukturwandel der Landwirtschaft bedroht, mit den Bauten droht die Kulturlandschaft zu verschwinden. Die Publikation Weiter|Nutzen zeigt rund zwanzig besonders interessante Projekte, in denen die Altbausubstanz landwirtschaftlicher Gebäude auf vorbildliche Weise zu neuem Leben erweckt wurde. Damit sollen Eigentümer|innen und potentielle Bauherr|inn|en angeregt werden, mit dem sensiblen Erhalt ihrer Höfe einen Beitrag zum authentischen Gesamterscheinungsbild der Region zu leisten. Gegliedert werden die hochwertig fotografierten und gestalteten Präsentationen der Projekte nach spezifischen Landschaftsbildern des Allgäus. Speziell für die Buchpublikation von Studierenden der Hochschule Augsburg erstellte Planunterlagen erlauben einen guten Vergleich vor und nach der Umbauphase der jeweiligen Hofstellen. Begleitend erörtern eine Historikerin, Architekt|innen, Landschaftsplaner, Museumsleiter und ein ehemaliger Kreisbaumeister Entwicklung und Perspektive der Baukultur, Typologie und Sanierungsmöglichkeiten. Das unterstreicht die Betrachtung der jeweiligen Fälle, die in einer Synopse mit Projektdaten verglichen werden. Ein Fachteil gibt abschließend konkrete praktische Ratschläge zum Umbau. Zudem ist eine Bildstrecke mit historischen Fotografien eingewoben, die einen Einblick in vergangene Zeiten der Allgäuer Kulturlandschaft gewährt. , Zylinderköpfe > Motoren & Motorteile , Erscheinungsjahr: 202211, Produktform: Kartoniert, Autoren: Aicher, Florian~Huss, Wolfgang, Seitenzahl/Blattzahl: 216, Abbildungen: zahlreiche Abbildungen und Fotos, Keyword: Bauernhäuser; Haustypologie, Fachschema: Allgäu~Oberallgäu~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bauernhaus~Haus / Bauernhaus, Thema: Orientieren, Warengruppe: HC/Architektur, Fachkategorie: Architektur, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DETAIL, Verlag: DETAIL, Verlag: Detail Business Information GmbH, Länge: 286, Breite: 218, Höhe: 17, Gewicht: 812, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283650849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
-
Kann der geldwerter Vorteil über Arbeitgeber versteuern?
Kann der geldwerte Vorteil über Arbeitgeber versteuern? Ja, geldwerte Vorteile, die ein Arbeitnehmer von seinem Arbeitgeber erhält, sind in der Regel steuerpflichtig. Dazu zählen beispielsweise Dienstwagen, Sachleistungen oder auch Zuschüsse zu Mahlzeiten. Diese Vorteile müssen in der Regel als geldwerter Vorteil versteuert werden und fließen in die Berechnung des zu versteuernden Einkommens mit ein. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des Vorteils und der Höhe der Zuwendung gelten können. Es ist daher ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie muss man den geldwerten Vorteil versteuern?
Wie muss man den geldwerten Vorteil versteuern? Der geldwerte Vorteil muss in der Regel als geldwerter Vorteil in der Einkommenssteuererklärung angegeben werden. Dieser wird dann mit dem individuellen Steuersatz des Steuerpflichtigen besteuert. Es ist wichtig, den geldwerten Vorteil korrekt zu berechnen und alle relevanten Informationen in der Steuererklärung anzugeben, um mögliche Steuernachzahlungen oder Strafen zu vermeiden. Es empfiehlt sich, sich bei Unklarheiten oder komplexen Fällen an einen Steuerberater oder das Finanzamt zu wenden, um sicherzustellen, dass die Steuern korrekt abgeführt werden. **
-
Wann ist ein geldwerter Vorteil zu versteuern?
Ein geldwerter Vorteil ist zu versteuern, wenn er dem Arbeitnehmer von seinem Arbeitgeber gewährt wird und nicht durch das Arbeitsverhältnis veranlasst ist. Dies kann beispielsweise bei der Überlassung eines Dienstwagens, der privaten Nutzung von betrieblichen Geräten oder auch bei Sachleistungen der Fall sein. Der geldwerte Vorteil muss in der Regel mit dem üblichen Marktwert versteuert werden, es sei denn, es gibt spezielle Regelungen oder Ausnahmen. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die steuerlichen Vorschriften beachten und den geldwerten Vorteil korrekt versteuern, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.